Pengemudi Ojol di Bawah Bayang-bayang Jerat Utang
Dari berbagai persoalan yang dihadapi pengemudi ojek online (ojol), jeratan utang menjadi salah satu risiko serius terhadap kesejahteraan mereka.
Muhammad Anwar
Peneliti Institute for Demographic and Affluence Studies (IDEAS)
20 Oktober 2026
BandungBergerak – Fenomena ekonomi platform merupakan bagian dari transformasi ketenagakerjaan global yang ditandai meningkatnya pekerjaan non-standar dan berbasis aplikasi digital. Di Indonesia, perluasan kerja digital juga berkaitan dengan informalitas tenaga kerja dan perubahan struktur pasar kerja perkotaan. Fleksibilitas waktu dan kemudahan akses aplikasi menjadi daya tarik utama bagi banyak orang untuk terlibat dalam pekerjaan ini. Namun, fleksibilitas tidak selalu berarti stabilitas ekonomi.
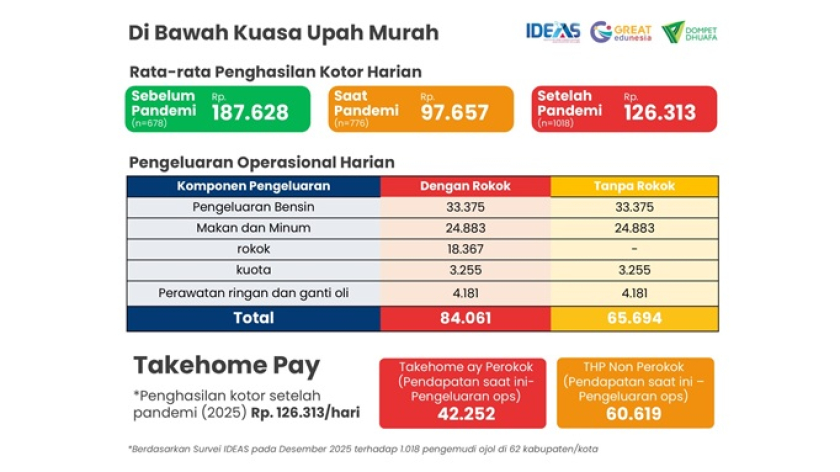
Akar masalah dalam ekosistem ojek daring adalah relasi kuasa yang timpang bahkan nyaris sempurna antara perusahaan aplikasi dan pengemudi, hal ini diperparah oleh rendahnya pendapatan dan kondisi kerja yang tidak layak. Survei IDEAS 2025 menunjukkan pendapatan kotor harian pengemudi turun dari Rp187.628 sebelum pandemi menjadi Rp126.313 setelah pandemi. Dari jumlah tersebut, pengemudi harus menanggung biaya operasional Rp65.694 per hari, terdiri atas bensin Rp33.375, makan dan minum Rp24.883, kuota Rp3.255, serta perawatan dan oli Rp4.181. Akibatnya, pendapatan bersih yang dibawa pulang hanya sekitar Rp60.619 per hari atau Rp1,51 juta per bulan dengan asumsi 25 hari kerja.
Pendapatan yang terbatas tersebut bukan persoalan yang berdiri sendiri. Dalam konteks pekerja berupah rendah yang menurut Guy Standing termasuk kelompok precariat, yakni pekerja yang hidup dalam ketidakamanan ekonomi dan pekerjaan, keterbatasan pendapatan dapat mendorong rumah tangga menggunakan utang untuk memenuhi kebutuhan hidup.
Survei Komite Hidup Layak (KHL) pada 2023 menunjukkan bahwa rumah tangga buruh, termasuk pengemudi ojek online, bergantung pada ekonomi utang sebagai salah satu cara bertahan hidup akibat upah yang terlalu kecil dan tekanan inflasi. Temuan tersebut diperkuat survei KHL pada tahun berikutnya yang menunjukkan 51,2 persen pendapatan buruh harus digunakan untuk membayar cicilan utang setiap bulan.
Temuan survei IDEAS terhadap 531 pengemudi ojek daring di 51 kabupaten/kota pada 13 provinsi pada 23–27 Agustus 2026 memperlihatkan persoalan yang lebih serius. Sebanyak 90,96 persen pengemudi memiliki utang atau cicilan yang masih berjalan.
Dengan kata lain, sembilan dari sepuluh pengemudi yang disurvei sedang memiliki kewajiban finansial. Ini menunjukkan bahwa utang bukan lagi kondisi segelintir pengemudi, melainkan telah menjadi kerentanan yang hampir merata di kalangan ojol.
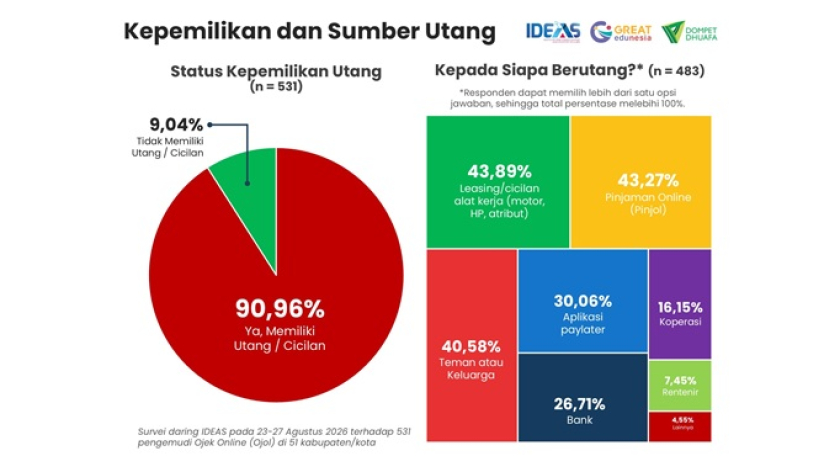
Survei juga mengungkap bahwa sebanyak 57,97 persen pengemudi yang memiliki utang bahkan mempunyai lebih dari satu sumber pinjaman. Ada pengemudi yang memiliki beban utang dari tujuh kanal sekaligus. Sumber pinjaman tersebut meliputi leasing untuk alat produksi seperti motor dan handphone (43,89 persen), pinjaman online (43,27 persen), kerabat (40,58 persen), paylater (31,06 persen), bank (26,71 persen), koperasi (16,15 persen), dan rentenir (7,45 persen).
Tersebarnya sumber pinjaman menunjukkan pola yang lazim pada kelompok masyarakat dengan akses keuangan terbatas, tetapi kebutuhan mendesak tinggi.
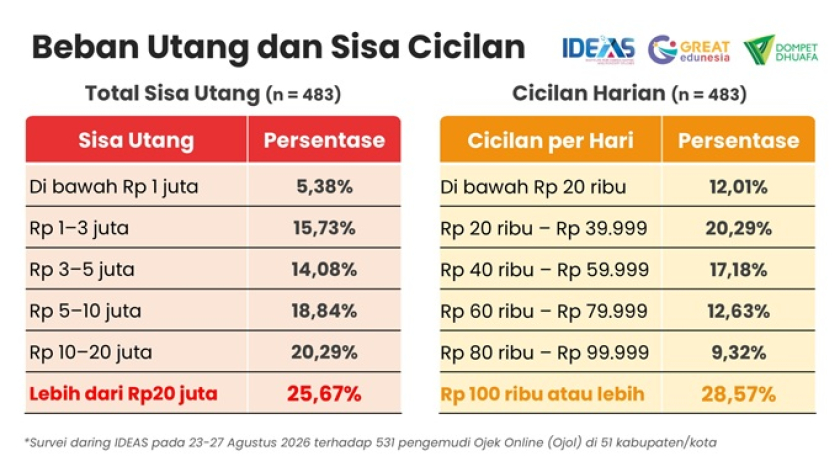
Masalah semakin serius jika dilihat dari besarnya kewajiban yang harus dilunasi. Sebanyak 45,96 persen pengemudi yang memiliki utang memiliki sisa kewajiban sedikitnya Rp10 juta. Bahkan, 25,67 persen atau satu dari empat pengemudi yang berutang memiliki sisa kewajiban lebih dari Rp20 juta. Artinya, pengemudi memasuki skema pembiayaan dengan kewajiban yang tidak kecil, sementara pendapatan bersih harian mayoritas masih berada di bawah Rp100 ribu.
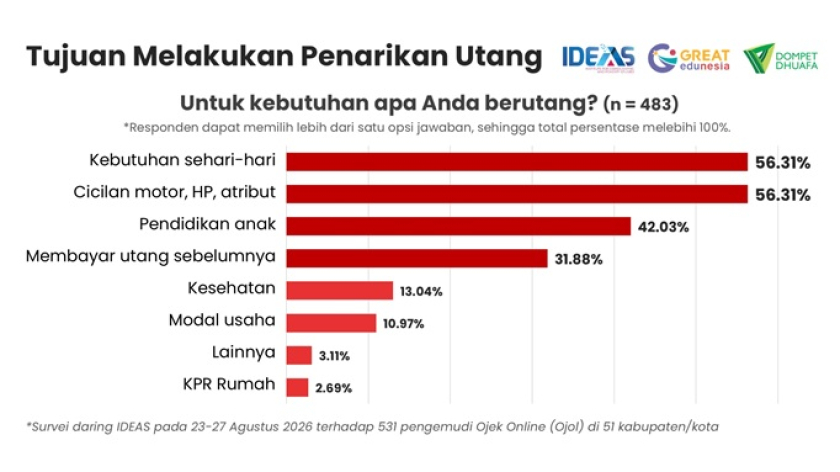
Lebih mengkhawatirkan lagi, utang tersebut tidak semata-mata digunakan untuk kegiatan produktif. Sebanyak 56,31 persen pengemudi yang memiliki utang menggunakannya untuk kebutuhan sehari-hari atau rumah tangga, sementara 31,88 persen berutang untuk membayar utang sebelumnya. Bagi sebagian pengemudi, utang telah berfungsi sebagai mekanisme bertahan hidup dan menjaga keberlangsungan pekerjaan, bukan sekadar modal untuk mengembangkan usaha.
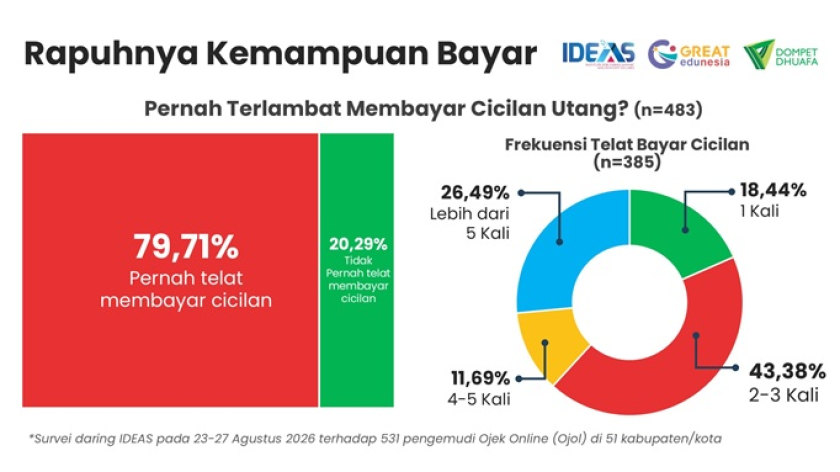
Survei pun mengungkap adanya tekanan kemampuan membayar yang terlihat dari tingginya frekuensi keterlambatan. 79,71 persen responden yang memiliki utang pernah terlambat membayar utang/cicilan dalam tiga bulan terakhir. Sebanyak 30,43 persen bahkan mengalami keterlambatan sedikitnya empat kali.
Temuan-temuan ini menunjukkan bahwa persoalan yang dihadapi bukan hanya tingginya kepemilikan utang, tetapi adanya kerentanan struktural antara pendapatan, kebutuhan hidup, dan kewajiban pembayaran.
Baca Juga: Ketika Harga Oli Membebani Ojol di Bandung: Jam Kerja Bertambah, Perawatan Motor Berubah
Ojol Dapat 92 Persen: Skema Baru, Trik Lama?
Setelah Era ‘Bakar Duit’ Usai, ke Mana Nasib Pengemudi Ojol Berlabuh?
Mengapa Ojol Begitu Lekat dengan Utang?
Setidaknya ada tiga faktor yang membuat pengemudi ojol lekat dengan utang terutama pinjaman daring atau online. Pertama, pendapatan bersih yang sangat subsisten dan jauh dari kata layak, yakni rata-rata hanya Rp1,51 juta per bulan. Dalam kondisi pendapatan yang terbatas dan kebutuhan rumah tangga yang terus berjalan, utang kemudian menjadi salah satu cara untuk menutup kebutuhan ketika penghasilan tidak mencukupi.
Kedua, pengemudi ojol sangat lekat dengan ekosistem digital. Hampir seluruh aktivitas kerja berlangsung melalui aplikasi, mulai dari menerima order, berkomunikasi dengan pelanggan, memperoleh informasi pendapatan, hingga menerima tawaran layanan keuangan. Kondisi ini membuat pengemudi terbiasa dengan transaksi digital, termasuk pembiayaan berbasis aplikasi.
Ketiga, akses terhadap utang memang difasilitasi bahkan ditawarkan dalam ekosistem platform. Polanya setidaknya terdiri atas dua bentuk. Pertama, perusahaan aplikasi mengembangkan sendiri unit bisnis berupa layanan pembiayaan dan bertindak sebagai pemberi pinjaman atau kreditur. Kedua, perusahaan bekerja sama dengan pihak ketiga, termasuk perusahaan fintech, untuk menawarkan pinjaman atau fasilitas pembiayaan kepada pengemudi dalam ekosistemnya.
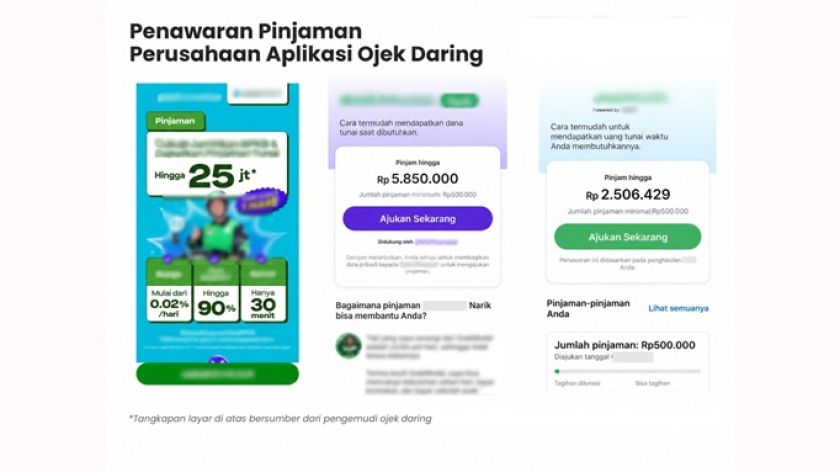
Sehingga sejak awal bergabung, pengemudi sudah menerima tawaran pinjaman melalui notifikasi yang masuk ke akun mereka secara berkala. Platform juga menampilkan pilihan layanan pinjaman dengan batas atau plafon yang dapat terus meningkat apabila pengemudi tidak merespon. Penawaran yang berulang dan kemudahan akses tersebut pada akhirnya dapat mendorong pengemudi mengambil pinjaman.
Dari berbagai persoalan yang dihadapi pengemudi ojek daring, jeratan utang merupakan salah satu risiko serius terhadap kesejahteraan mereka. Ketika pendapatan yang sudah rendah harus digunakan untuk membayar cicilan, ruang ekonomi pengemudi semakin sempit. Penghasilan yang seharusnya digunakan untuk kebutuhan rumah tangga harus dialihkan untuk membayar utang.
Risiko semakin besar ketika utang digunakan untuk memenuhi kebutuhan sehari-hari, bukan kegiatan yang meningkatkan produktivitas. Dalam kondisi tersebut, pinjaman tidak menyelesaikan persoalan ekonomi, melainkan hanya memindahkan tekanan ke periode berikutnya. Ketika cicilan jatuh tempo sementara pendapatan tidak meningkat, pengemudi berpotensi kembali berutang untuk memenuhi kebutuhan atau membayar kewajiban sebelumnya.
Di sinilah lingkaran utang terbentuk, pendapatan rendah mendorong pengemudi berutang, cicilan mengurangi pendapatan yang tersedia, berkurangnya pendapatan mendorong pengemudi bekerja lebih lama atau mengambil pinjaman baru dan kondisi tersebut semakin memperbesar ketergantungan pada utang berikutnya.
Dalam jangka panjang, kondisi ini dapat menurunkan kualitas hidup keluarga pengemudi, membatasi kemampuan memenuhi kebutuhan pendidikan dan kesehatan, serta melemahkan kemampuan menghadapi risiko seperti kecelakaan, sakit, atau kehilangan pendapatan.
Masalah Perlindungan dan Kesejahteraan
Pemerintah perlu melihat jeratan utang pengemudi ojol sebagai persoalan perlindungan dan kesejahteraan pekerja, ada beberapa hal yang bisa dilakukan yaitu.
Pertama, pemerintah perlu memastikan pendapatan pengemudi cukup untuk memenuhi kebutuhan hidup sekaligus biaya kerja. Salah satu langkah strategis adalah memperluas jaring pengaman sosial bagi pekerja informal, termasuk pengemudi ojek daring, dengan mempertimbangkan kerentanan pendapatan mereka yang jauh di bawah rata-rata Upah Minimum Provinsi (UMP) nasional 2026 sekitar Rp3,3 juta per bulan, bahkan di bawah Upah Minimum Kabupaten/Kota (UMK) terendah, yaitu Kabupaten Banjarnegara yang berada di kisaran Rp2,3 juta.
Sangat mencederai asas keadilan jika pengemudi ojol yang menghadapi kerentanan pendapatan justru tidak dapat mengakses Bantuan Subsidi Upah (BSU) hanya karena status mereka dikategorikan sebagai pekerja informal.
Kedua, pemerintah perlu memperketat pengawasan terhadap penawaran pinjaman dalam ekosistem platform, walaupun secara mekanisme bisnis termasuk kategori pinjaman yang legal dan sah secara hukum. Jika sejak bergabung pengemudi terus menerima notifikasi dan tawaran pinjaman, perlu ada aturan yang memastikan mereka tidak menjadi sasaran pemasaran kredit secara berlebihan, memperoleh transparansi biaya dan risiko pinjaman, serta terlindungi dari praktik yang mendorong pengambilan utang di luar kemampuan membayar.
Ketiga, pemerintah perlu memperkuat jaminan sosial dan perlindungan kerja pengemudi. Mereka menghadapi berbagai risiko, mulai dari kecelakaan, sakit, kehilangan pendapatan, hingga biaya perawatan kendaraan. Semakin kuat perlindungan terhadap risiko tersebut, semakin kecil kemungkinan pengemudi menggunakan utang sebagai mekanisme bertahan ketika menghadapi guncangan ekonomi.
Terakhir dan yang paling penting, pemerintah perlu berhati-hati jika kebijakan menjadikan pengemudi ojol sebagai UMKM kemudian diikuti perluasan akses pembiayaan. Jangan sampai pengemudi yang pendapatannya sudah tidak mencukupi justru didorong mengambil kredit baru. Bagi pengemudi yang telah memiliki beban utang tinggi, menambah akses kredit tidak otomatis berarti meningkatkan kesejahteraan.
***
*Kawan-kawan dapat mengikuti kabar terkini dari BandungBergerak dengan bergabung di Saluran WhatsApp bit.ly/ChannelBB